T2 – Überblick über betriebswirtschaftliche Grundkonzepte
Überblick und Lernziele
Die BWL erklärt, wie Betriebe mit knappen Ressourcen wirtschaften. Sie sollen Wirtschaften und Homo oeconomicus erklären, BWL und VWL unterscheiden, Güter und Wirtschaftseinheiten einteilen, das ökonomische Prinzip anwenden, Effizienz von Effektivität trennen, den betrieblichen Leistungserstellungsprozess und Produktionsfaktoren nach Gutenberg erläutern sowie Produktivität, Wirtschaftlichkeit und Rentabilität berechnen (PDF-Folie 2/32).
Lernlandkarte: Bedürfnisse → knappe Güter → ökonomisches Prinzip → Betrieb und Wertschöpfung → Erfolgskennzahlen → Marktbeziehungen.
Kernwissen
1. Wirtschaften, Bedürfnisse und Betrieb (Folien 5–8)
Wirtschaften = sorgsamer Umgang mit knappen Ressourcen, um Bedürfnisse bestmöglich zu befriedigen. Grundproblem: nahezu unbegrenzte Bedürfnisse, aber begrenzte Mittel.
Bedürfnis: empfundener Mangel mit dem Wunsch nach dessen Beseitigung. - Existenzbedürfnisse: lebensnotwendig, z. B. Nahrung. - Grundbedürfnisse: gesellschaftlich übliche Grundversorgung, z. B. angemessene Wohnung. - Luxusbedürfnisse: nicht zwingend erforderlich, z. B. besonders teure Luxusgüter.
Betrieb: planvoll organisierte Wirtschaftseinheit, in der Produktionsfaktoren kombiniert werden, um Güter und Dienstleistungen herzustellen und abzusetzen. Wirtschaftseinheiten: Betriebe (Produktionswirtschaft) und Haushalte (Konsumtionswirtschaft).
Wirtschaftsgüter umfassen Gegenstände, Tätigkeiten und Rechte. Mehrere Einteilungen sind möglich:
| Unterscheidung | Arten | Prüfungsanker |
|---|---|---|
| Verfügbarkeit | Freie / knappe Güter | Knappheit erzwingt Entscheidungen. |
| Einsatzart | Produktions- / Konsumgüter | Für Leistungserstellung / unmittelbare Bedürfnisbefriedigung. |
| Nutzungsart | Gebrauchs- / Verbrauchsgüter | Mehrfach nutzbar / beim Gebrauch verbraucht. |
| Substanz | Materielle / immaterielle Güter | Gegenständlich / nichtkörperlich (z. B. Rechte, Dienstleistungen). |
Ein Gut kann mehreren Kategorien zugleich angehören, etwa eine Maschine: knapp, Produktionsgut, Gebrauchsgut, materiell.
2. Homo oeconomicus und ökonomisches Prinzip (Folien 9–14)
Homo oeconomicus: theoretische Kunstfigur, die vollständig informiert, konsequent rational und auf eigenen Nutzen bzw. Gewinnmaximierung ausgerichtet entscheidet. Menschen handeln real oft mit unvollständiger Information und unter emotionalen Einflüssen. Das Modell ist eine Annahme, keine Beschreibung aller realen Menschen.
Ökonomisches Prinzip / Wirtschaftlichkeitsprinzip: knappe Mittel nicht verschwenden; Verhältnis von Input zu Output möglichst günstig gestalten.
| Variante | Gegeben | Gesucht | Beispiel aus der Vorlesung (Folie 12) |
|---|---|---|---|
| Maximumprinzip | Fester Mitteleinsatz (Input) | Größtmöglicher Ertrag (Output) | Mit 10 Litern Kraftstoff möglichst weit fahren. |
| Minimumprinzip | Festes Ergebnis (Output) | Kleinster Mitteleinsatz (Input) | 100 km mit möglichst wenig Kraftstoff fahren. |
| Optimumprinzip | Beides veränderbar | Bestmögliches Verhältnis von Output zu Input | Wirtschaftlich günstigste Produktionskombination. |
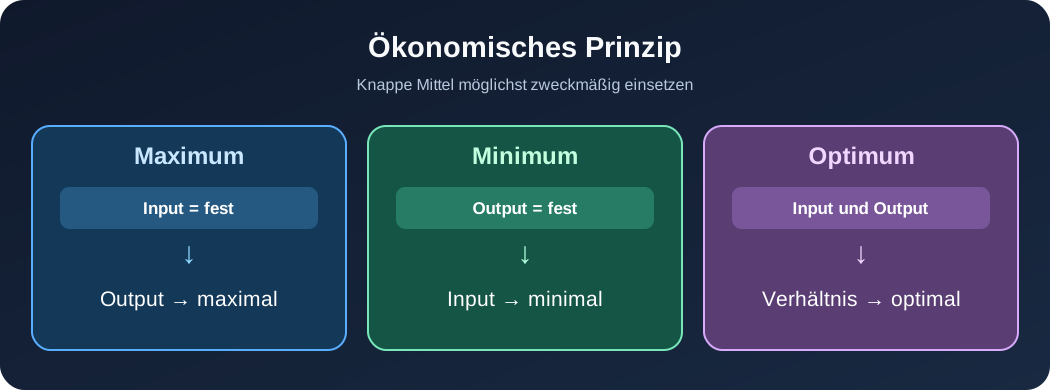
Merke: Input fest → Maximum. Output fest → Minimum. Verhältnis optimieren → Optimum. (Vorlesung Folie 11)
Ertrag – Aufwand = Erfolg (Gewinn bzw. Verlust). Die langfristige Gewinnmaximierung verlangt einen möglichst großen Überschuss. Die Mindestbedingung der unternehmerischen Existenz ist die Wahrung der Zahlungsfähigkeit und das Vermeiden dauerhafter Verluste; langfristig sollen Erträge ≥ Aufwendungen und Einzahlungen ≥ Auszahlungen sein. Erträge/Aufwendungen und Einzahlungen/Auszahlungen sind jedoch unterschiedliche Rechnungsgrößen.
3. Effizienz und Effektivität (Folie 15)
| Effizienz | Effektivität |
|---|---|
| „Werden die Dinge richtig gemacht?“ | „Werden die richtigen Dinge gemacht?“ |
| Verhältnis von Leistung zu eingesetzten Ressourcen | Ausmaß der Zielerreichung |
| Interne Wirtschaftlichkeit des Mitteleinsatzes | Wirksamkeit der Leistung im Hinblick auf Ziele |
| Kursbezug: z. B. Produktivität | Kurs nennt Wirtschaftlichkeit und Rentabilität als Erfolgsmessgrößen |
Unterschied verstehen: Ein Team kann eine falsche Leistung besonders ressourcensparend herstellen (effizient, aber nicht effektiv).
4. Kennzahlen: Produktivität, Wirtschaftlichkeit, Gewinn, Rentabilität (Folien 14–19)
| Kennzahl | Formel | Einheit / Bedeutung |
|---|---|---|
| Produktivität | mengenmäßiger Output / mengenmäßiger Input |
Sachliche Leistung je Faktoreinheit, z. B. Stück/Stunde. |
| Wirtschaftlichkeit | wertmäßiger Output / wertmäßiger Input = Ertrag / Aufwand |
Dimensionslose Kennzahl; bei Werten > 1 übersteigt der Ertrag den Aufwand. |
| Gewinn | Ertrag - Aufwand |
Differenz als Geldbetrag. |
| Umsatzrentabilität | Gewinn / Umsatz × 100 % |
Gewinn je 100 € Umsatz. |
| Eigenkapitalrentabilität | Gewinn / Eigenkapital × 100 % |
Gewinn bezogen auf das Eigenkapital. |
| Gesamtkapitalrentabilität | (Gewinn + Fremdkapitalzinsen) / (Eigenkapital + Fremdkapital) × 100 % |
Gewinn einschließlich Fremdkapitalzinsen, bezogen auf Gesamtkapital. |
Achtung: Bei Rentabilitätskennzahlen müssen Zähler und Nenner auf dieselbe Berichtsperiode und konsistente Definitionen bezogen sein. Die Vorlesung nutzt unter anderem die Umsatzrendite des DAX 2025 als Rechenübung (Folie 18) und zeigt bei Volkswagen (Folie 19), dass Renditezeitreihen durch verschiedene Definitionen und außergewöhnliche Ereignisse schwer vergleichbar sein können.
Beispiele, vollständig durchgerechnet:
- Produktivität: 200 Stück in 40 Arbeitsstunden →
200 / 40 = 5 Stück pro Arbeitsstunde. - Wirtschaftlichkeit: Ertrag 50.000 €, Aufwand 40.000 € →
50.000 / 40.000 = 1,25; Überschuss10.000 €. - Umsatzrentabilität: Gewinn 1.200 €, Umsatz 30.000 € →
1.200 / 30.000 × 100 = 4 %. - Eigenkapitalrentabilität: Gewinn 1.200 €, Eigenkapital 10.000 € →
12 %. - Gesamtkapitalrentabilität: Gewinn 1.200 €, Fremdkapitalzinsen 300 €, Eigenkapital 10.000 €, Fremdkapital 20.000 € →
(1.200 + 300) / 30.000 × 100 = 5 %.
Die Zahlen dieser fünf Rechenbeispiele sind didaktisch konstruiert, nicht aus der Vorlesungstabelle übernommen.
5. Betriebswirtschaftslehre im Wissenschaftssystem (Folien 20–23)
- Erfahrungsobjekt: der Betrieb als Untersuchungsgegenstand.
- Erkenntnisobjekt: das Wirtschaften im Betrieb, betrachtet unter dem ökonomischen Prinzip.
- BWL: einzelne Betriebe, betriebliche Funktionen, Entscheidungen und Prozesse.
- VWL: gesamtwirtschaftliche Zusammenhänge von Unternehmen, Haushalten und Staat; gesamtwirtschaftliche Perspektive.
- Die Allgemeine BWL befasst sich mit betrieblichen Kernfunktionen: Produktion, Absatz, Investition, Finanzierung; Führung steuert und koordiniert, Rechnungswesen stellt Informationen bereit.
Wirtschaftliches Handeln ist nicht nur ökonomisch zu bewerten: Das Humanitätsprinzip fordert menschenwürdige, faire Bedingungen, das Ökologieprinzip Umwelt- und Ressourcenschutz. Es entstehen Zielkonflikte, z. B. niedrige Kosten durch problematische Arbeitsbedingungen oder günstige, aber umweltschädliche Rohstoffe (Folie 21).
6. Vom Bedürfnis zum Kauf: Wirtschaftskreislauf und Markt (Folien 24–26, 30–31)
flowchart LR
  B["Bedürfnis"] --> P["Unternehmen: Leistung erstellen"]
  P --> K["Kauf: Leistung gegen Preis"]
  classDef etap fill:#164a7e,color:#fff,stroke:#89bcf1,stroke-width:2px
  class B,P,K etap
Markt: Zusammentreffen von Angebot und Nachfrage. Haushalte fragen Güter zur Bedürfnisbefriedigung nach; Unternehmen bieten Güter an. Tendenziell sinkt die nachgefragte Menge bei steigendem Preis, während die angebotene Menge steigt.
| Verkäufermarkt | Käufermarkt |
|---|---|
| Nachfrage > Angebot: Nachfrageüberschuss | Angebot > Nachfrage: Angebotsüberschuss |
| Anbieter haben die stärkere Position, Preissteigerungstendenz | Käufer haben die stärkere Position, Preissenkungstendenz |
| Geringerer Druck auf Anbieter | Höherer Wettbewerbs- und Marketingdruck auf Anbieter |
Einfacher Wirtschaftskreislauf: Haushalte stellen Produktionsfaktoren bereit, erhalten Einkommen und kaufen Konsumgüter; Unternehmen erhalten Konsumausgaben und stellen Güter bereit. Güter- und Geldströme verlaufen gegenläufig.
flowchart LR
  H["Private Haushalte"] -->|"Arbeit / Produktionsfaktoren"| U["Unternehmen"]
  U -->|"Einkommen"| H
  U -->|"Konsumgüter / Dienstleistungen"| H
  H -->|"Konsumausgaben"| U
  classDef hh fill:#164a7e,color:#fff,stroke:#8cc0ff
  classDef u fill:#166c60,color:#fff,stroke:#8edab8
  class H hh
  class U u
7. Leistungserstellungsprozess und Faktoren nach Gutenberg (Folien 27–29)
Leistungserstellung/Transformation: Einsatz und Kombination betrieblicher Produktionsfaktoren (Input) → Produktionsprozess → Güter bzw. Leistungen (Output), anschließend Verwertung/Absatz. Betriebsmittel und Material werden am Beschaffungsmarkt bezogen; Leistungen am Absatzmarkt abgesetzt. Die Finanzierung ermöglicht erforderliche Mittel.
flowchart LR
  B["Beschaffungsmarkt"] --> I["Input: Produktionsfaktoren"]
  I --> P["Leistungserstellung"]
  P --> O["Output: Güter / Dienste"]
  O --> A["Absatzmarkt"]
  F["Finanzielle Mittel"] -.-> I
  classDef blue fill:#174a78,color:#fff,stroke:#7cb8e6,stroke-width:2px
  classDef green fill:#11654f,color:#fff,stroke:#81d3a7,stroke-width:2px
  class B,I blue
  class P,O,A green
Produktionsfaktoren nach Gutenberg:
flowchart TB
  F["Betriebliche Produktionsfaktoren"]
  E["Elementarfaktoren"]
  D["Dispositiver Faktor: Leitung, Planung, Organisation, Überwachung"]
  A["Ausführende Arbeit"]
  B["Betriebsmittel: Maschinen, Gebäude, Werkzeuge"]
  W["Werkstoffe: Rohstoffe, Zusatzteile"]
  F --> E
  F --> D
  E --> A
  E --> B
  E --> W
  classDef parent fill:#163b68,color:#fff,stroke:#8ac4ff,stroke-width:2px
  classDef elem fill:#146753,color:#fff,stroke:#8fe0b4
  classDef disp fill:#8d591d,color:#fff,stroke:#ffce81
  class F parent
  class E,A,B,W elem
class D disp- Elementarfaktoren gehen unmittelbar in die Produktion ein: ausführende Arbeit, Betriebsmittel, Werkstoffe.
- Dispositiver Faktor: Leitung, Planung, Organisation und Überwachung; koordiniert den Einsatz der Elementarfaktoren.
Vertiefung – typische Prüfungsfehler
- Maximum vs. Minimum: Bei Maximum ist Input fest, bei Minimum der Output fest; Optimum optimiert das Verhältnis.
- Effizienz ≠ Effektivität: sparsamer Ressourceneinsatz ist kein Beweis für das Erreichen richtiger Ziele.
- Produktivität ≠ Wirtschaftlichkeit: Mengenverhältnis versus Wertverhältnis.
- Rentabilität ≠ Gewinn: prozentuale bzw. relative Kennzahl versus absoluter Betrag.
- Gesamtkapitalrentabilität: Fremdkapitalzinsen im Zähler nicht vergessen.
- Produktionsfaktoren: dispositiven Faktor nicht mit ausführender Arbeit verwechseln.
- Zeitreihen/Unternehmen vergleichen: Definitionen, Bezugsgrößen und Zeiträume prüfen.
Last-Minute-Wiederholung
- Wirtschaften: knappe Ressourcen zur Bedürfnisbefriedigung; Betrieb = planvoll organisierte Wirtschaftseinheit.
- Homo oeconomicus: rational, vollständig informiert, Nutzen-/Gewinnmaximierung (Modell!).
- Güter: frei/knapp; Produktion/Konsum; Gebrauch/Verbrauch; materiell/immateriell.
- Prinzip: Maximum = fester Input; Minimum = fester Output; Optimum = bestes Verhältnis.
- Effizienz: Dinge richtig machen. Effektivität: richtige Dinge machen.
- Kennzahlen: Produktivität = Output/Input (Mengen); Wirtschaftlichkeit = Ertrag/Aufwand; Gewinn = Ertrag−Aufwand; Rentabilität = Gewinn/Bezugsgröße.
- Umsatzrentabilität = Gewinn/Umsatz; EK-Rentabilität = Gewinn/EK; GK-Rentabilität = (Gewinn + FK-Zinsen)/(EK + FK).
- Gutenberg: Elementarfaktoren (Arbeit, Betriebsmittel, Werkstoffe) + dispositiver Faktor (Leitung, Planung, Organisation, Überwachung).
- BWL ≠ VWL: Betrieb versus Gesamtwirtschaft.
- Markt: Angebot und Nachfrage; Verkäufermarkt = Nachfrageüberschuss, Käufermarkt = Angebotsüberschuss.
Quellen: „T2 – Überblick Grundkonzepte BWL“, 33 PDF-Seiten, insbesondere Folien 2, 5–17, 20–23, 25–31. Die Original-PDF ist noch nicht im GitHub-Repository gespeichert.