T3 – Betriebliche Funktionsbereiche
Überblick
Leitfrage: Wie wird aus einem Kundenbedarf eine wirtschaftlich erstellte und verkaufte Leistung? Die Unternehmensführung koordiniert und steuert; Materialwirtschaft beschafft und lagert; Produktion kombiniert Produktionsfaktoren; Marketing und Absatz richten das Angebot am Markt aus. Das Rechnungswesen liefert Informationen. Investition und Finanzierung gehören zum Gesamtmodell, werden in T3 aber nicht vertieft (Folie 4).
Das musst du können: Managementbegriffe, Ebenen und Zyklus erklären; Aufbau- und Ablauforganisation unterscheiden und Organisationsformen skizzieren; Produktionsaufgaben und Fertigungstypen erläutern; Materialwirtschaft erklären, eine ABC-Analyse und Bestellmengenrechnung durchführen; Marketinginstrumente, Produktpolitik und Produktlebenszyklus anwenden. Das sind die elf Lernziele der Folien 5 und 88.
Lernweg: erst die vier Funktionsbereiche verstehen, dann die Rechenbeispiele bearbeiten, anschließend das gemeinsame Training mit Lernkarten und Aufgaben nutzen. Richtwert: 25–35 Minuten Lektüre, zusätzlich Rechenzeit.
Quelle: T3, Prof. Dr. Susanne Hoffmeister, Stand 20.10.2026, 73 PDF-Seiten. „Folie“ bezeichnet die aufgedruckte Nummer; sie springt mehrfach. Beispielsweise entspricht Folie 68 der PDF-Seite 57. Eigene Zahlenbeispiele und ergänzende Begriffserläuterungen sind gekennzeichnet.
1. Unternehmensführung und Management
Begriffe, Institutionen und Ebenen
Unternehmensführung umfasst die zur Steuerung des Unternehmens notwendigen, nicht unmittelbar ausführenden Aufgaben: Planen und Kontrollieren, Koordinieren, Führen. Management lässt sich aus drei Blickwinkeln betrachten (Folien 7–9):
| Aspekt | Frage | Gegenstand |
|---|---|---|
| Institutionell | Wer führt? | Managementinstitutionen, Führungskräfte |
| Prozessual | Wie wird geführt? | Managementprozess |
| Inhaltlich | Was ist zu tun? | Managementaufgaben |
Die Unternehmensleitung besteht aus Geschäftsführung oder Vorstand. Ressorts können sein: CEO (Gesamtleitung), CFO (Finanzen), COO (operatives Geschäft), CHRO (Personal), CTO (Forschung und Technologie), CIO (Information; laut Folie oft nicht im Vorstand), CSO (Vertrieb; nicht in jedem Vorstand). Das mittlere Management umfasst etwa Bereichs-, Werks-, Verkaufs- und Abteilungsleitungen. Das untere Management führt unmittelbar ausführende Tätigkeiten, etwa als Team- oder Gruppenleitung (Folie 8).
Planungshorizonte nach dem Folienmodell (Folien 11–12):
| Merkmal | Strategisch | Taktisch | Operativ |
|---|---|---|---|
| Zeitraum | 5 Jahre und mehr | 2–5 Jahre | Maximal 1 Jahr |
| Zuständigkeit | Unternehmensleitung | Mittlere Führungsebene | Untere Führungsebene |
| Unsicherheit | Extrem hoch | Hoch | Gering |
| Daten | Vorwiegend qualitativ, grob | Quantitativ, grob | Quantitativ, fein |
| Kapazitäten | Rahmen planen | Langfristig wirksame Kapazitäten konkretisieren und optimieren | Gegebene Kapazitäten nutzen |
Taktische Gegenstände sind beispielsweise Produktions- und Absatzprogramm, Stammpersonal, Betriebsmittel und langfristige Lieferverträge; operativ geht es um Bestellmengen, Einzelaufträge, Maschinenbelegung und Transportentscheidungen. Taktische Erfolgsmaßstäbe berücksichtigen auf- bzw. abgezinste Ein- und Auszahlungen; operativ werden auch Erlöse, Kosten und Deckungsbeiträge betrachtet. Planungsebene ist mehr als nur eine Zeitangabe.
Managementprozess und Aufgaben
Der Ablauf auf Folie 10 lautet: Planung → Entscheidung → Umsetzung → Kontrolle. Planung umfasst Problemanalyse, Alternativensuche und Bewertung. Kontrolle prüft Prämissen (gelten die Annahmen?), Ergebnisse (wurden Ziele erreicht?) und Prozesse (wie läuft die Durchführung?). Als Zyklus verstanden fließen Kontrollergebnisse in die nächste Planung ein.
Vier Aufgabenfelder strukturieren das Management (Folien 17–36):
- Konzeptionelle Aufgaben: Unternehmensphilosophie, Leitbild und Marke entwickeln; Unternehmensziele festlegen und in Abteilungsziele herunterbrechen.
- Organisation: Aufgaben und Abläufe ordnen und standardisieren, um Effizienz zu erhöhen. Zu wenig Ordnung erzeugt Chaos, zu viel kann Bürokratie fördern.
- Mitarbeiterführung: Personal auswählen, einstellen, anweisen, motivieren, beraten, weiterbilden und beurteilen; Ergebnisse prüfen, Gehalt verhandeln, Urlaub genehmigen, Zeugnisse und Kündigungsgespräche bearbeiten.
- Verantwortungsvolle Unternehmensführung: Regeln der Unternehmensführung und gesellschaftliche Verantwortung berücksichtigen.
Formalziele sind übergeordnete Erfolgsgrößen, etwa Gewinn, Rentabilität, Produktivität, Wirtschaftlichkeit und Unternehmenswert. Daraus werden messbare und terminierte Sachziele abgeleitet: Leistungs-, Finanz-, mitarbeiter- oder gesellschaftsbezogene Ziele (Folie 20).
Eigene Musterlösung zur Pizzakettenübung auf Folie 21: Zum Formalziel „10 % mehr Gewinn“ passen beispielsweise folgende Sachziele bis zum Ende des nächsten Geschäftsjahres: Vertrieb erhöht die verkauften Menüs gegenüber dem Vorjahr um 5 %; Personal senkt die Fluktuationsquote von 15 auf 12 %; Einkauf reduziert die durchschnittlichen Zutatenkosten je Standardpizza um 3 % bei unveränderter Qualität; Marketing gewinnt 1.000 zusätzliche registrierte Stammkunden. Diese Maßnahmen garantieren nicht rechnerisch 10 % Gewinnwachstum; ihre Wirkung und ihre Kosten müssen geprüft werden.
Aufbauorganisation: Wer ist wofür zuständig?
Die Aufbauorganisation gliedert das Unternehmen in Stellen und hierarchische Beziehungen. Eine Stellenbeschreibung enthält Aufgaben, erforderliche Kompetenzen und die Position in der Hierarchie. Nach der Vorlesung können einer Stelle mehrere Mitarbeiter zugeordnet sein. Eine Instanz ist eine Stelle mit Leitungsbefugnis: Sie führt nach unten, ist nach oben eingeordnet und kooperiert horizontal (Folien 23–24).
Leitungsspanne = Zahl der unmittelbar unterstellten Stellen je Instanz. Leitungstiefe = Zahl der Hierarchieebenen. Die Vergleichsgrafik auf Folie 25 zeigt: Eine flache Struktur mit großer Spanne unterscheidet sich von einer tiefen Struktur mit kleinen Spannen.
| Organisationsform | Ordnungsprinzip | So skizzierst du sie |
|---|---|---|
| Einliniensystem | Jede untergeordnete Stelle hat einen direkten Vorgesetzten | Jede Stelle mit genau einer übergeordneten Instanz verbinden |
| Mehrliniensystem | Mehrere Instanzen können einer Stelle Weisungen geben | Mehrere Weisungslinien zu einer Stelle zeichnen |
| Funktionale Organisation | Gliederung nach Verrichtungen | Unter der Leitung z. B. Materialwirtschaft, Produktion, Marketing |
| Spartenorganisation | Gliederung nach Objekten, etwa Produkten | Unter der Leitung Produkt A, B, C |
| Matrixorganisation | Funktionen und Sparten überlagern sich | Funktionen als Spalten, Produktgruppen als Zeilen; Stellen an Schnittpunkten |
Die ersten beiden Formen beschreiben Weisungsbeziehungen, funktionale und divisionale Organisation dagegen das Gliederungskriterium. Sie sind deshalb keine fünf gegenseitig ausschließenden Alternativen. Es gibt laut Folien keine für alle Unternehmen optimale Form; Mischformen sind üblich (Folien 26–28).
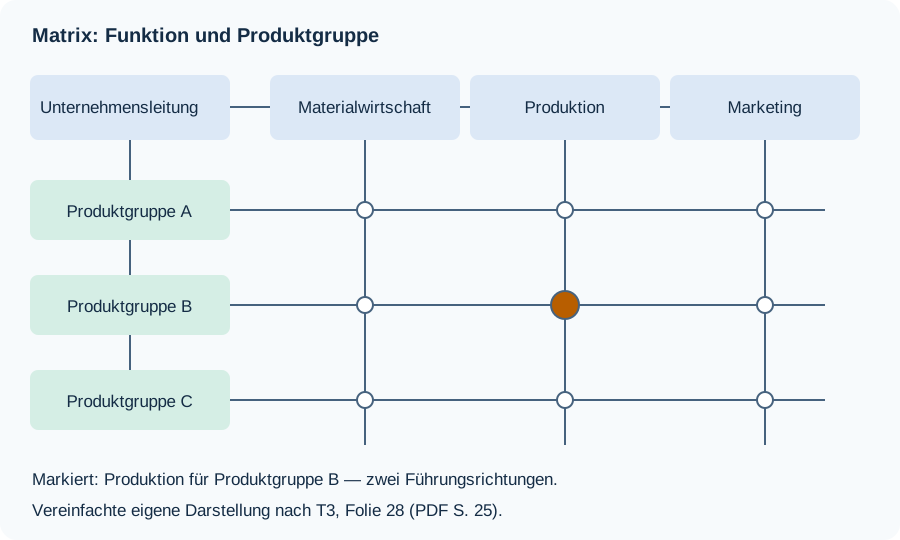
Eigene vereinfachte Darstellung nach Folie 28 (PDF S. 25). Die markierte Stelle gehört zugleich zur Produktion und zur Produktgruppe B. Hier treffen funktions- und produktbezogene Führung zusammen.
Ablauforganisation: Wie wird ein Auftrag bearbeitet?
Sie nimmt die Aufbauorganisation als gegeben, zerlegt Prozessketten in Schritte, weist diese Stellen zu und optimiert ihre zeitliche Abfolge. Ein Arbeitsprozess kann viele Abteilungen durchlaufen (Folie 29).
| Betrachtung | Zu klären |
|---|---|
| Personal | Wer? Stelle, Kenntnisse, verfügbare Kapazität |
| Raum | Wo? |
| Zeit | Wann und in welcher Reihenfolge? |
| Ressourcen | Womit? Arbeitsmittel, Beschaffung, Lagerung |
| Inhalt | Welcher Input wird benötigt, welches Ergebnis entsteht? |
Merksatz: Aufbau = Struktur und Stabilität; Ablauf = Arbeitsprozesse und Dynamik.
Führungsstile und Verantwortung
| Führungsstil | Entscheidung und Beteiligung nach Folie 32 |
|---|---|
| Autoritär | Vorgesetzter entscheidet und setzt die Anordnung durch |
| Patriarchalisch | Vorgesetzter entscheidet und überzeugt die Mitarbeiter von seiner Entscheidung |
| Kooperativ | Mitarbeiter schlagen Lösungen vor; Vorgesetzter wählt aus |
| Partizipativ | Gemeinsam erarbeitete Vorschläge werden diskutiert; letzte Entscheidung beim Vorgesetzten |
| Demokratisch | Gruppe entscheidet; Vorgesetzter moderiert und koordiniert |
Prüfungsfalle: Beteiligung allein macht einen Stil noch nicht demokratisch. Entscheidend ist, wer letztlich entscheidet.
Corporate Governance fragt nach dem „Wie“ der Unternehmensführung. Folie 36 nennt den Deutschen Corporate Governance Kodex (2002) und für börsennotierte Unternehmen das Prinzip „comply or explain“: folgen oder Abweichungen erklären. CSR betrachtet Umwelt, Soziales und Ethik, in der Folie zugespitzt als „Warum tun wir’s?“. Herausforderungen sind umfangreiche Dokumentation und teilweise widersprüchliche Regeln. Dies ist die Darstellung des Lehrmaterials, keine zusätzliche Rechtsprüfung.
2. Produktion
Aufgaben und Planung
Produktion kombiniert Produktionsfaktoren als Input zu einer Ausbringungsmenge als Output. Die Produktionstheorie beschreibt den funktionalen Zusammenhang zwischen eingesetzten Faktormengen und produzierten Mengen. Faktorpreise werden benötigt, wenn diese Mengen wirtschaftlich bewertet werden (Folien 39–40).
Die langfristige Produktionsprogrammplanung klärt zuerst, was hergestellt werden soll (Folie 42):
| Entscheidung | Inhalt |
|---|---|
| Produktionsportfolio | Produktarten und Produktmengen |
| Produktionsverfahren | Grundsatzentscheidung zum Fertigungstyp |
| Fertigungstiefe | Eigenerstellung oder Zulieferung |
| Kapazitätsrahmen | Betriebsmittel und Stammpersonal |
Die Produktionsablaufplanung / Arbeitsvorbereitung konkretisiert die Durchführung. Sie nutzt Stücklisten, Konstruktionszeichnungen, Beschreibungen und Erfahrungswissen (Folie 46): Strukturplanung bestimmt Abhängigkeiten und Bearbeitungsreihenfolge; Zeitplanung legt Bearbeitungs-, Vorbereitungs- und Abstandsdauern fest; Kapazitätsplanung optimiert die Auslastung und vermeidet Engpässe.
Ein Arbeitsplan enthält Arbeitsgänge, Kostenstelle, Lohngruppe, Maschine, Werkzeug, Rüstzeit und Ausführungszeit. Wichtig ist die Einheit: Rüstzeit in Minuten je Rüstung, Ausführungszeit in Minuten je Stück. Beim Absägen der Antriebswelle stehen 5 min Rüstzeit und 0,5 min/Stück, Losgröße 30 (Folie 47). Eigene Rechnung, einmaliges Rüsten vorausgesetzt: 5 + 30 × 0,5 = 20 min. Nicht die Rüstzeit mit 30 multiplizieren!
Fertigungstypen und -verfahren
Die Folien 43 und 45 unterscheiden Einzelfertigung, Mehrfachfertigung und Kuppelproduktion; zur Mehrfachfertigung gehören Massen-, Sorten-, Serien- und Chargenfertigung.
Die Beispiele stammen aus den Folien. Die knappen Abgrenzungen sind ergänzende Begriffserläuterungen (Zusatzwissen), weil die Quelle überwiegend Beispiele nennt.
| Typ | Erklärender Kern | Beispiel der Quelle |
|---|---|---|
| Einzelfertigung | Einzelnes, individuell bestimmtes Erzeugnis | Spezialmaschinen, Anlagen, Bau |
| Massenfertigung | Gleichartiges Produkt in sehr großen Mengen | Zigaretten, Stromproduktion |
| Sortenfertigung | Verwandte Varianten eines Grundprodukts mit ähnlichem Prozess | Ziegeleien, Blechwalzwerke |
| Serienfertigung | Begrenzte Stückzahl einer Produktserie, danach Wechsel möglich | Autos, Möbel, Computer |
| Chargenfertigung | Abgegrenzte Produktionsmenge eines gemeinsamen Ansatzes | Chemie, Pharma, Weinbau |
| Kuppelproduktion | Mehrere Erzeugnisse entstehen gemeinsam im selben Prozess | Petrochemie, Schlachthöfe |
Das Übersichtsbild auf Folie 39 nennt außerdem Punkt-, Fließ-, Werkstatt- und Inselfertigung, substitutionale und limitationale Produktionsfunktionen sowie das Ertragsgesetz, ohne sie anschließend auszuarbeiten. Ergänzende Orientierung: Punktfertigung konzentriert die Arbeit am Objekt; Fließfertigung ordnet Stationen nach Arbeitsfolge; Werkstattfertigung bündelt gleichartige Tätigkeiten; Inselfertigung fasst unterschiedliche Tätigkeiten für eine Produktgruppe zusammen. Substitutionale Faktoren sind gegeneinander austauschbar, limitationale werden in festgelegten Verhältnissen kombiniert. Das Ertragsgesetz betrachtet den Ertragsverlauf beim Verändern eines Faktoreinsatzes unter sonst konstanten Bedingungen. Aus T3 lässt sich dazu keine detaillierte Rechenlehre ableiten.
Computerunterstützung und Smart Factory
Das CIM-Konzept verbindet computerunterstützte Aufgaben der Produktion (Folie 48):
flowchart TD
    CAD["CAD: Konstruktionszeichnungen"] --> CAP["CAP: Programme für NC-Maschinen"]
    CAD --> PPS["PPS: Produktionsplanung und -steuerung"]
    CAP --> CAM["CAM: Fertigungssteuerung"]
    PPS --> CAM
    CAM --> CAQ["CAQ: Qualitätskontrolle"]
PPS umfasst Stücklistenerzeugung, Produktionsprogramm-, Mengen-, Termin- und Kapazitätsplanung sowie Werkstattsteuerung. Das Diagramm übernimmt die Verzweigung der Quelle; CAP und PPS sind nicht einfach zwei aufeinanderfolgende Schritte.
In einer Smart Factory steuern und überwachen vernetzte intelligente Objekte den Produktionsprozess gemeinsam (Folie 49). Smart Objects bilden über Internet oder andere Netze dynamische, selbststeuernde Verbünde. Cyber-Physical Systems (CPS) verknüpfen Software, Netzwerke und physische Komponenten: Sensoren erfassen den Prozess, Software verarbeitet Informationen, Aktoren wirken auf ihn zurück. Maschine-zu-Maschine-Kommunikation unterstützt die Optimierung.
Die Trendgrafiken (Folien 50–52) zeigen jährliche Neuinstallationen, nicht den gesamten Roboterbestand. Nach den dort wiedergegebenen IFR-Daten steigt der Weltwert von 254.000 (2015) auf 603.000 (2025), mit zwischenzeitlichen Rückgängen. Für 2025 nennt die Weltgrafik China 354.200, USA 38.400, Japan 36.200, Südkorea 30.200 und Deutschland rund 24.800. Die EU-Grafik nennt Deutschland genauer mit 24.842; ihre Einheit ist Stück, während die anderen Grafiken Tausend Stück verwenden. Kernaussage: China führt diese weltweite Rangliste an, Deutschland die abgebildete EU-Rangliste. Die Zahlen werden hier ausschließlich als Folienstand wiedergegeben.
3. Materialwirtschaft
Aufgaben, Ziele und Materialarten
Materialwirtschaft sorgt für die wirtschaftliche Beschaffung und Lagerung der zur Leistungserstellung benötigten Materialien. Logistik verbindet sie mit Produktion und Absatz und umfasst u. a. Warenprüfung, Sicherung, Transport, Lagerung und Verpackung (Folien 57–59).
Vier Ziele müssen zusammenpassen: Qualität der Güter, niedrige Kosten, Versorgungssicherheit und Liquidität. Mehr Vorrat kann Ausfälle verhindern, bindet jedoch Kapital und erhöht Lagerkosten.
| Materialart | Abgrenzung / Einordnung nach Folien 60–61 |
|---|---|
| Rohstoff | Geht als Hauptbestandteil ins Produkt ein, z. B. Blech beim Auto |
| Hilfsstoff | Geht ins Produkt ein, erfüllt eine Hilfsfunktion, z. B. Leim oder Lack bei Möbeln |
| Zukaufteile | Produktionsmaterial; untergliedert in Halbzeuge und Fertigfabrikate |
| Betriebsstoff | Wird im Leistungsprozess verbraucht, ist kein Bestandteil des fertigen Produkts, z. B. Energie oder Schmierstoff |
| Handelswaren | Im Schema eigene Materialgruppe neben Produktionsmaterial und Betriebsstoffen |
Die Einteilung ist auf produzierende Betriebe zugeschnitten; etwa bei Softwareunternehmen reduziert sich die Materialwirtschaft auf andere bzw. weniger Teilaspekte.
ABC-Analyse: wirtschaftliche Bedeutung priorisieren
A-Materialien haben einen hohen Wertanteil, meist bei geringer Verbrauchsmenge; C-Materialien einen geringen Wertanteil, häufig bei hoher Menge; B liegt dazwischen. Nicht allein nach Stückzahl oder Stückpreis klassifizieren! Die Kurve auf Folie 62 zeigt kumulierten Verbrauchswert in % (y) gegen Verbrauchsmenge in % (x). Sie ist schematisch, keine feste 20/80-Verteilung für jedes Unternehmen.
Vorgehen nach Folie 63:
- Verbrauchswert pro Material berechnen: V = Periodenmenge × Preis je Einheit.
- Anteil am Gesamtverbrauchswert bestimmen: Anteil = V / Summe aller V × 100 %.
- Materialien absteigend nach Verbrauchswert sortieren.
- Wertanteile kumulieren und Klassen bilden: A bis zur Grenze um 80 %, B bis 90 %, Rest C.
Grenzfall der Quelle: Die Folie formuliert für A „kleiner 80 %“, für B „bis … 90 % erreicht“. Sie legt nicht eindeutig fest, wohin ein Material kommt, das eine Grenze überschreitet. In einer Aufgabe deshalb die angegebene Konvention verwenden; Materialpositionen nicht stillschweigend teilen. Die folgenden Beispiele vermeiden Überschreitungen und verwenden ausdrücklich A: kumuliert < 80 %; B: danach bis einschließlich 90 %; C: Rest.
Eigenes Rechenbeispiel für eine Periode; die Tabelle ist bereits absteigend sortiert:
| Material | Menge (Stück) | Preis (€/Stück) | Verbrauchswert (€) | Wertanteil | Kumuliert | Klasse |
|---|---|---|---|---|---|---|
| M1 | 50 | 10 | 500 | 50 % | 50 % | A |
| M2 | 50 | 5 | 250 | 25 % | 75 % | A |
| M3 | 100 | 1,50 | 150 | 15 % | 90 % | B |
| M4 | 200 | 0,50 | 100 | 10 % | 100 % | C |
| Summe | 400 | — | 1.000 | 100 % | — | — |
A umfasst hier 100 von 400 Stück (25 % der Menge), aber 75 % des Werts. M4 hat die größte Menge und ist trotzdem C.
Konsequenzen (Folie 65): A genau planen, weil Kapitalbindung und Einsparpotenzial groß sind. Bei C Beschaffungszusatzkosten gering halten; höhere Bestände sind eher tolerierbar. B verlangt eine Einzelfallentscheidung zwischen diesen Ansätzen.
Beschaffung gestalten
Folie 66 ordnet die Entscheidungen so: Lieferanten auswählen, Beschaffungsart festlegen, Konditionen bestimmen, Bestellung optimieren und Bestellart festlegen.
| Beschaffungsart | Kennzeichen / Beispiel |
|---|---|
| Im Bedarfsfall | Beschaffung für konkreten Bedarf, etwa Auftragsfertigung |
| Vorratshaltung | Material lagern, etwa im Handel, für Serienfertigung oder Verbrauchsmaterial |
| Just in time | Lieferung zum benötigten Zeitpunkt; Beispiel Automobilindustrie |
| Kanban | Pull-Prinzip, vorgegebene Behältermengen, dezentrale Steuerung |
Optimale Bestellmenge: Kosten gegeneinander abwägen
Große Bestellungen bedeuten weniger Bestellvorgänge, aber größeren durchschnittlichen Lagerbestand. Kleine Bestellungen bewirken das Gegenteil. Das Minimum liegt zwischen beiden Extremen (Folien 67–68).
Kostenformel aus Folie 68:
KGes(x) = (M / x) · KBest + PEink · L · (x / 2)
xopt = √[ (2 · M · KBest) / (PEink · L) ]
| Zeichen | Bedeutung | Einheit bei Jahresbetrachtung |
|---|---|---|
| M | Jahreseinkaufsmenge | Stück/Jahr |
| x | Menge je Bestellung | Stück |
| KBest | Fixe Kosten je Bestellung | €/Bestellung |
| PEink | Einkaufspreis je Stück | €/Stück |
| L | Jährlicher Lagerkostensatz als Dezimalzahl | z. B. 0,20 für 20 % pro Jahr |
| M / x | Bestellhäufigkeit | Bestellungen/Jahr |
| x / 2 | Durchschnittlicher Lagerbestand im einfachen Modell | Stück |
Modellbedingungen (aus der Formel erläutert): gleichmäßiger Verbrauch, Wiederauffüllung um x, konstante Preise und Bestellkosten, keine Mengenrabatte und kein Sicherheitsbestand im Term x/2. Fehlmengenfolgekosten werden erst in der Erweiterung berücksichtigt. Die Einkaufsausgabe M · PEink ändert bei konstantem Preis das Optimum nicht und steht daher nicht in dieser relevanten Kostenfunktion.
Einheitenkontrolle: Beide Summanden sind hier €/Jahr. Folie 67 beschriftet die schematische y-Achse dagegen mit „Stückkosten in €“. Deshalb daraus keine Jahreskostenwerte ablesen; für Rechnungen gilt die sauber definierte Formel von Folie 68.
Eigenes, vollständig gerechnetes Beispiel: M = 10.000 Stück/Jahr, KBest = 50 €/Bestellung, PEink = 10 €/Stück, L = 0,20 pro Jahr.
- xopt = √[(2 × 10.000 × 50) / (10 × 0,20)] = √500.000 ≈ 707,11 Stück.
- Bestellhäufigkeit: 10.000 / 707,11 ≈ 14,14 pro Jahr (theoretischer Modellwert).
- Bestellkosten: (10.000 / 707,11) × 50 ≈ 707,11 €/Jahr.
- Lagerkosten: 10 × 0,20 × 707,11 / 2 ≈ 707,11 €/Jahr.
- Relevante Gesamtkosten: 1.414,21 €/Jahr.
| Bestellmenge x | Bestellkosten/Jahr | Lagerkosten/Jahr | Summe/Jahr |
|---|---|---|---|
| 500 Stück | 1.000 € | 500 € | 1.500 € |
| 707,11 Stück (Modell) | 707,11 € | 707,11 € | 1.414,21 € |
| 1.000 Stück | 500 € | 1.000 € | 1.500 € |
Plausibilitätscheck: Im kontinuierlichen Optimum sind die beiden Kostenblöcke gleich. Bei ganzzahligen Bestellmengen die Nachbarn 707 und 708 vergleichen: rund 1.414,2136 bzw. 1.414,2147 €/Jahr; 707 Stück ist hier geringfügig günstiger. Reale Bestelltermine, Verpackungseinheiten oder Mindestmengen können zusätzliche Anpassungen verlangen.
Sicherheitsbestand und Bestellpunkt
Fehlendes Material kann die Produktion stilllegen. Die erweiterte Betrachtung umfasst Beschaffungs-, Lagerhaltungs- und Fehlmengenfolgekosten. Unsichere Fehlmengen werden häufig über Sicherheitsbestände berücksichtigt (Folie 69).
Beim Bestellpunktverfahren löst das Erreichen des Meldebestands die Bestellung aus. Während der Beschaffungszeit wird weiter verbraucht. Die Lieferung erhöht den Bestand um die Bestellmenge. Der Sicherheitsbestand puffert Verbrauchs-, Liefer- und Bestandsunsicherheit (Folie 70). Er ist nicht der normale Auslösepunkt der Bestellung.
Aus der Grafik abgeleitete Rechenhilfe bei konstantem Verbrauch: Meldebestand = erwarteter Verbrauch während der Beschaffungszeit + Sicherheitsbestand. Eigenes Beispiel: 20 Stück/Tag × 5 Tage + 40 Stück = 140 Stück. Bei 140 bestellen, damit bei planmäßiger Lieferung noch 40 Stück verbleiben.
4. Absatz und Marketing
Markt und Kundenorientierung
Im Verkäufermarkt sind Produktionskapazität, Waren und Rohstoffe knapp: Produktion, Einkauf und Materialwirtschaft stehen im Vordergrund. Im Käufermarkt treffen hohe Kapazitäten auf gesättigte Märkte und starke Konkurrenz: Absatzförderung, Produktfindung, Preispolitik und Marketing gewinnen an Bedeutung (Folie 75).
| Ansatz | Ausgangspunkt | Fokus und Mittel | Erfolgslogik nach Folie 76 |
|---|---|---|---|
| Verkaufskonzept | Fabrik | Vorhandene Produkte verkaufen und bewerben | Gewinn über Absatzvolumen |
| Marketingkonzept | Markt | Kundenbedürfnisse und integriertes Marketing | Gewinn über Kundenzufriedenheit |
Marketing entwickelt und vermarktet Produkte gezielt im Hinblick auf Kundennutzen. Es umfasst deshalb mehr als Werbung.
Marktforschung beschafft Informationen über mögliche Zielmärkte; Marktsegmentierung teilt den Markt in relevante Gruppen und hilft, sie zu identifizieren und zu quantifizieren (Folie 77). Beispiele sind Geographie (Land, Stadt/Land), Verbrauchertypen bzw. Personas (Lebenssituation, Alter) und Sozialmilieus (Einkommen, Bildung, Werte).
Die Milieugrafik auf Folie 78 kombiniert sozialen Status (vertikal) mit Werteorientierung (horizontal: traditionell – modern – postmodern). Die überlappenden Gruppen zeigen: Ähnliche Einkommen bedeuten nicht automatisch ähnliche Werte. Die Darstellung ist ein Beispiel aus der Quelle, keine aktuelle vollständige Milieutypologie.
Die Folien 79–80 illustrieren datenbasierte Profilbildung anhand von Facebook-Likes: Nutzerdaten werden in Komponenten verdichtet und für Vorhersagemodelle verwendet. Grafiken korrekt lesen: Links ist die Kennzahl AUC (Area Under Curve) aufgetragen, rechts der Pearson-Korrelationskoeffizient. Beispielsweise steht beim Merkmal Geschlecht links 0,93, beim Alter rechts 0,75. Das sind unterschiedliche Maße, keine unmittelbar vergleichbaren Prozentanteile richtiger Antworten. Auf der rechten Grafik sind zusätzliche hellere Balken ohne eigene Legende abgebildet; deren Bedeutung wird hier nicht frei ergänzt. Die Aussage für Marketing: Verhaltensdaten ermöglichen auch Rückschlüsse auf private Merkmale, mit entsprechenden Datenschutzfragen.
Vier Instrumente der Absatzwirtschaft
| Instrument (Folie 81) | Entscheidung | Eigenes Anwendungsbeispiel |
|---|---|---|
| Produktpolitik | Gestaltung der Produktpalette | Neue Pizza und passender Kundenservice |
| Kontrahierungspolitik | Preise und Konditionen | Preis und Rabattbedingungen |
| Distributionspolitik | Vertriebswege und Absatzlogistik | Filialverkauf oder Lieferung |
| Kommunikationspolitik | Werbung, Verkaufsförderung, Öffentlichkeitsarbeit | Werbekampagne für das Angebot |
Produktpolitik und Lebenszyklus
Produktpolitik umfasst Produktgestaltung, Nutzendefinition, Markenpflege, Verpackung, Kundenservice, Produktlebenszyklus und Produktprogrammgestaltung (Folie 82).
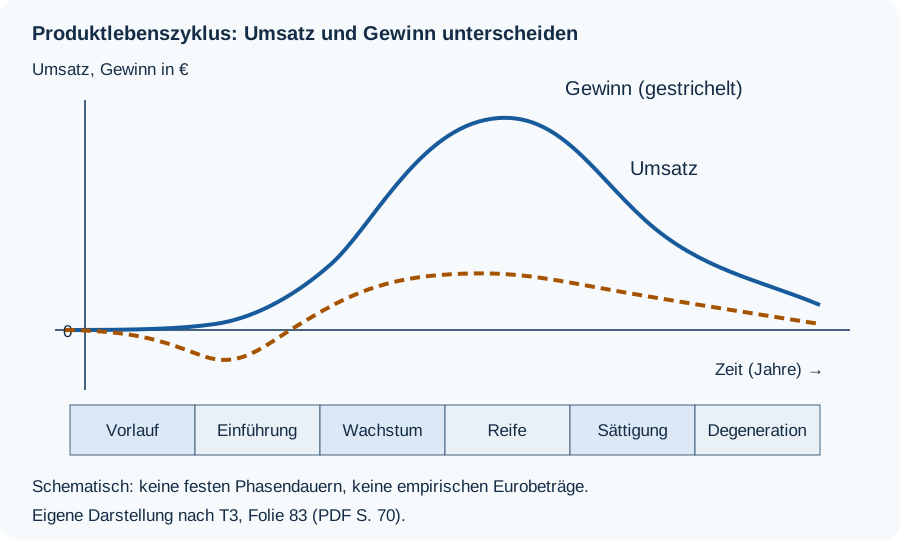
Eigene schematische Darstellung nach Folie 83 (PDF S. 70). x-Achse: Zeit in Jahren; y-Achse: Umsatz und Gewinn in Euro. Keine empirischen Werte oder festen Phasendauern.
| Phase | Aussage des Kurvenmodells |
|---|---|
| Vorlauf | Noch kein nennenswerter Umsatz; Gewinn kann durch Vorleistungen negativ sein |
| Einführung | Umsatz beginnt zu wachsen; Gewinn zunächst negativ |
| Wachstum | Umsatz steigt deutlich, Gewinn wird positiv und steigt |
| Reife | Hoher Umsatz; Gewinn erreicht seinen Höhepunkt früher als der Umsatz |
| Sättigung | Umsatz hat seinen Höhepunkt erreicht bzw. geht zurück; Gewinn sinkt |
| Degeneration | Umsatz und Gewinn nehmen weiter ab |
Umsatz ist nicht Gewinn. Die Kurven zeigen einen idealisierten Verlauf, keine Garantie für jedes Produkt und keinen festen Jahresplan.
BCG-Matrix und Produktprogramm
Die BCG-Matrix ordnet Produkte nach Marktwachstum (y) und relativem Marktanteil (x) ein. In Folie 84 steigt der Marktanteil ausdrücklich von links nach rechts:
| Marktwachstum ↓ / relativer Marktanteil → | Niedrig (links) | Hoch (rechts) |
|---|---|---|
| Hoch (oben) | Fragezeichen | Stars |
| Niedrig (unten) | Arme Hunde | Melkkühe |
Die Quadrantennamen werden auf der Folie als Zuordnungsaufgabe angeboten. Die Tabelle gibt die ausgefüllte Zuordnung wieder. Nicht allein aus dem Quadranten eine zwingende Investitionsentscheidung ableiten.
Produktprogrammplanung nutzt Lebenszyklus- und Portfoliodaten, um Investitionen, Aufgabe von Produkten, Produktmix, zusätzliche Marktforschung und den Zeitpunkt neuer marktreifer Produkte zu entscheiden (Folie 87). Sie betrifft Breite und Tiefe des Programms. Ergänzende Begriffserklärung: Breite = Zahl unterschiedlicher Produktgruppen; Tiefe = Zahl der Varianten innerhalb einer Gruppe. Die Grafik nennt Produktinnovation, -modifikation, -differenzierung, -standardisierung und -elimination als Gestaltungsmöglichkeiten. Damit schließt sich der Kreis zur Produktionsprogrammplanung: Was der Markt benötigt, beeinflusst, was produziert werden soll.
Vertiefung: Warum steht die Wurzel in der Bestellmengenformel?
Die Folie 68 nennt die Ableitung als Lösungsweg. Für positive M, KBest, PEink und L sowie x > 0 gilt:
- K′(x) = −M · KBest / x² + PEink · L / 2.
- K′(x) = 0 ergibt x² = 2 · M · KBest / (PEink · L).
- Nur die positive Wurzel ist als Bestellmenge sinnvoll.
- K″(x) = 2 · M · KBest / x³ > 0 bestätigt das Minimum.
Die zweite Ableitung ist eine ergänzende mathematische Kontrolle. Verdoppelt sich M bei sonst gleichen Werten, wächst xopt nur um den Faktor √2, nicht um den Faktor 2.
Last-Minute-Wiederholung
Die wichtigsten Prüfungsanker:
- Management: Wer? Institutionen. Wie? Prozess. Was? Aufgaben.
- Zyklus: Planen → Entscheiden → Umsetzen → Kontrollieren; Prämissen, Ergebnisse und Prozesse prüfen.
- Horizonte: strategisch ≥ 5 Jahre; taktisch 2–5 Jahre; operativ ≤ 1 Jahr, mit gegebenen Kapazitäten.
- Organisation: Aufbau regelt Stellen und Hierarchie; Ablauf regelt Arbeitsprozesse. Spanne ≠ Tiefe. Matrix verbindet Funktion und Sparte.
- Ziele und Führung: Sachziele messbar und terminiert; beim Führungsstil auf die letzte Entscheidungsbefugnis achten.
- Produktion: zuerst WAS (Programm), dann WIE; Struktur-, Zeit- und Kapazitätsplanung. Rüstzeit ≠ Stückzeit.
- Materialwirtschaft: Qualität, Kosten, Sicherheit und Liquidität ausbalancieren. Roh-/Hilfsstoff im Produkt, Betriebsstoff nicht.
- ABC: Menge × Preis → Wertanteil → absteigend sortieren → kumulieren → klassifizieren; Grenzkonvention nennen.
- Bestellmenge: xopt = √[2MKBest/(PEinkL)]. L als Dezimalzahl; x/2 ist der durchschnittliche Bestand im einfachen Modell.
- Bestellpunkt: Meldebestand löst Bestellung aus; Sicherheitsbestand puffert Unsicherheit während der Versorgung.
- Marketing: Kundenbedarf statt nur vorhandene Produkte; Produkt-, Kontrahierungs-, Distributions- und Kommunikationspolitik unterscheiden.
- Produkte: sechs Lebenszyklusphasen, Umsatz ≠ Gewinn; BCG-Achsen lesen, dann Quadranten zuordnen. Produktprogramm verbindet Absatz und Produktion.
Jetzt Lernkarten, Rechenaufgaben und Multiple Choice bearbeiten